Un sinistre isolé fait partie du quotidien d’un assureur.
Mais que se passe-t-il lorsque plusieurs dizaines de milliers de demandes arrivent presque simultanément ?
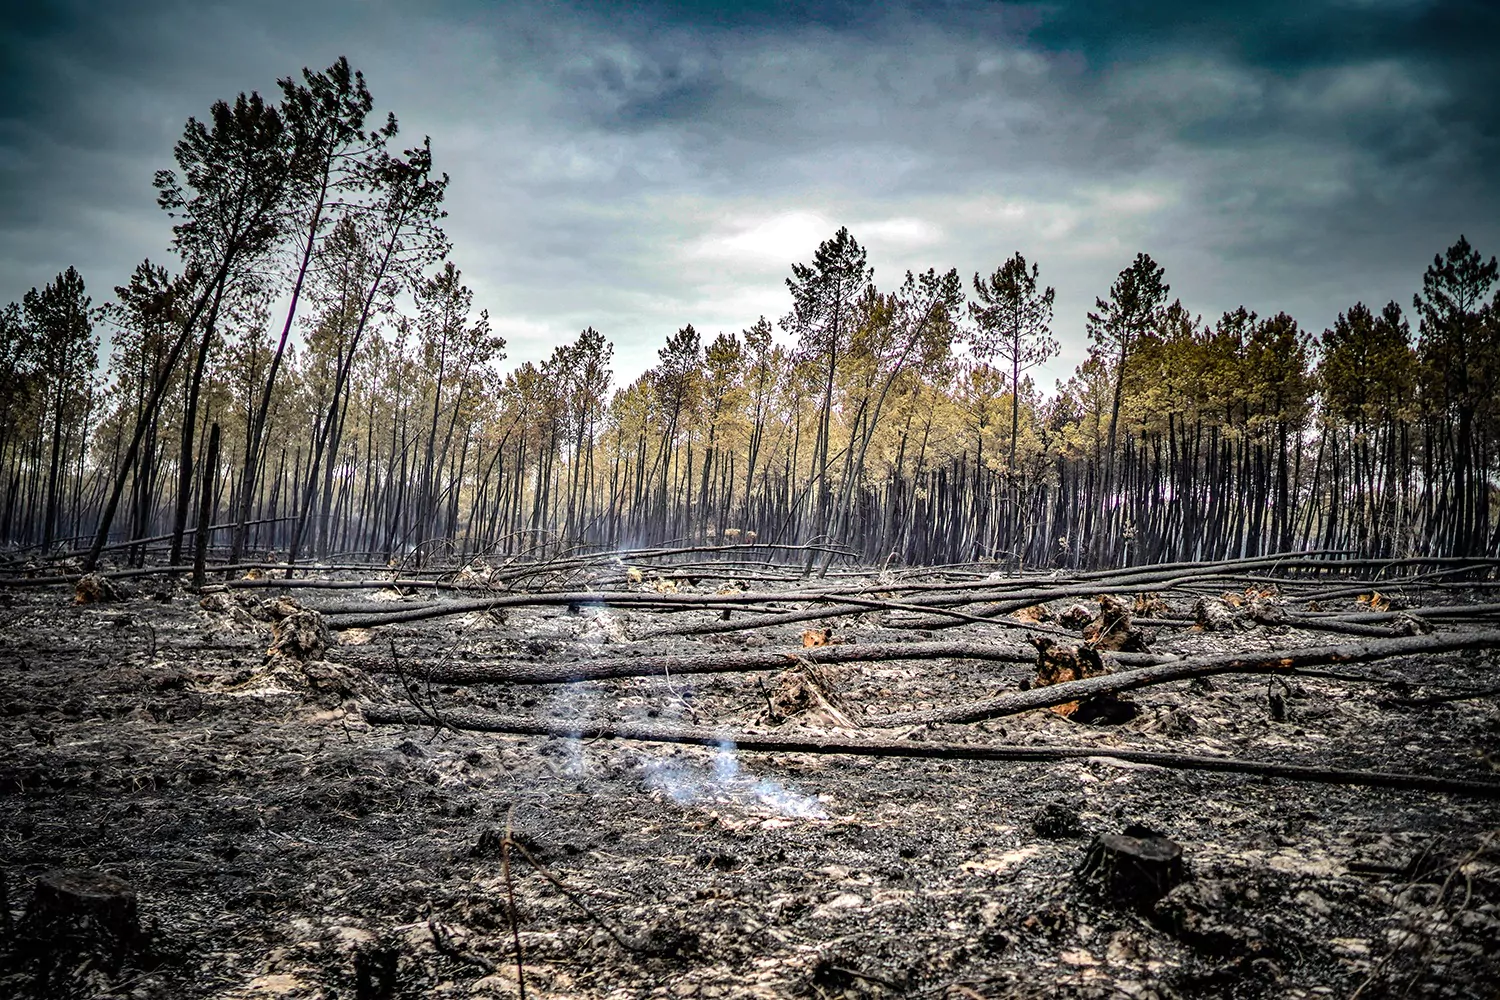
Les incendies qui ont touché la Gironde, les Landes et le Var depuis le 21 juillet 2026 offrent un exemple particulièrement concret de cette situation. Selon France Assureurs, environ 25 000 sinistres avaient déjà été recensés à la mi-août, pour un coût estimé à près de 500 millions d’euros.
Au-delà du coût financier, ces événements mettent en lumière une autre dimension du métier : la capacité opérationnelle à absorber brutalement un volume inhabituel de demandes tout en continuant à accompagner correctement les assurés.
Quand l’urgence change complètement l’organisation
Après les incendies, les principaux assureurs concernés n’ont pas pu fonctionner comme en période normale.
L’ACPR indique qu’ils ont mis en place des dispositifs spécifiques dès les premiers jours : réallocation des ressources, centralisation accrue des opérations et priorisation des demandes les plus urgentes.
L’objectif était notamment de répondre à plusieurs dizaines de milliers de demandes d’assistance simultanées, liées par exemple au relogement d’urgence, tout en commençant à traiter les dossiers les plus lourds : habitations détruites, bâtiments professionnels touchés ou pertes d’exploitation importantes.
Certains assureurs ont également contacté directement leurs clients sinistrés plutôt que d’attendre leurs déclarations.
La gestion des sinistres assurance devient alors une véritable organisation de crise.
Tous les dossiers ne peuvent pas être traités de la même manière
Lorsqu’un événement touche simultanément des milliers de personnes, l’ordre de traitement devient essentiel.
Une demande de relogement d’une famille dont le domicile a été détruit n’a évidemment pas le même degré d’urgence qu’une demande d’information sur un dommage mineur.
Les assureurs doivent donc être capables de distinguer rapidement :
- les situations nécessitant une assistance immédiate ;
- les sinistres matériels importants ;
- les dossiers professionnels impliquant des pertes d’exploitation ;
- les demandes pouvant être traitées plus simplement ;
- les dossiers nécessitant une expertise approfondie.
Cette capacité à identifier rapidement la nature et l’urgence d’une demande devient presque aussi importante que le traitement lui-même.
L’indemnisation rapide ne signifie pas que tout est réglé rapidement
Les premières mesures peuvent être mises en œuvre rapidement.
La gestion complète des dossiers est beaucoup plus longue.
Selon l’ACPR, les assureurs interrogés font état d’un délai moyen d’environ dix jours pour une première expertise, mais les dossiers les plus complexes pourront nécessiter plusieurs semaines, voire plusieurs mois.
Les compagnies ont donc adapté certaines méthodes.
Parmi les solutions observées par le régulateur :
- expertise à distance ;
- indemnisation sur justificatifs sous certains seuils ;
- accompagnement individualisé des sinistres importants ;
- présence renforcée des équipes sur le terrain ;
- versement accéléré d’acomptes avant la fin de l’expertise.
L’objectif est clair : éviter que chaque dossier emprunte systématiquement le même parcours lorsque certains peuvent être résolus plus rapidement.
Le véritable goulot d’étranglement peut aussi se trouver hors de l’assurance
Une compagnie peut accélérer ses propres procédures sans pour autant maîtriser l’ensemble du parcours.
Après une catastrophe de grande ampleur, des milliers de logements et de bâtiments doivent parfois être expertisés puis réparés simultanément.
L’ACPR signale déjà des tensions possibles dans le secteur du bâtiment, susceptibles de rallonger les délais d’obtention des devis et de remise en état.
C’est un point important : la performance de l’assureur dépend aussi de tout un écosystème extérieur.
Experts, artisans, entreprises du bâtiment, services d’assistance ou collectivités peuvent eux-mêmes faire face à un pic de demandes.
Une bonne gestion des sinistres ne se limite donc pas à accélérer les processus internes.
L’assureur doit désormais se préparer aux pics, pas uniquement aux moyennes
Les opérations sont généralement dimensionnées à partir de volumes relativement prévisibles.
Les événements climatiques changent progressivement cette logique.
Un assureur peut connaître une activité normale pendant plusieurs semaines, puis devoir gérer brutalement des volumes très élevés concentrés sur quelques jours.
Cela pose une question organisationnelle majeure :
comment disposer d’une capacité supplémentaire immédiatement mobilisable sans maintenir en permanence des ressources dimensionnées pour une catastrophe exceptionnelle ?
Les incendies de cet été montrent plusieurs réponses possibles : équipes réaffectées temporairement, dispositifs dédiés, télétravail, centralisation des demandes et traitement différencié selon leur criticité.
La résilience opérationnelle devient ainsi une composante à part entière du métier d’assureur.
Le climat rend ces situations moins exceptionnelles
Le coût des incendies de l’été 2026, estimé pour l’instant à environ 500 millions d’euros, ne menace pas la solidité du secteur français. À titre de comparaison, la charge brute totale de sinistres des assureurs non-vie atteignait 136 milliards d’euros en 2025.
Mais l’enjeu se situe ailleurs.
L’ACPR souligne que la multiplication et l’intensification des événements liés au changement climatique posent progressivement la question de l’équilibre économique des couvertures et de leur accessibilité. Elle estime également que la hausse des tarifs ne pourra pas constituer à elle seule une réponse durable.
En juillet, le régulateur rappelait déjà que son stress-test climatique anticipait une hausse d’environ 60 % des pertes théoriques moyennes d’ici 2050 sur les risques de sécheresse, d’inondation et de submersion étudiés.
Les assureurs doivent donc penser non seulement à leur capacité financière à indemniser, mais aussi à leur capacité opérationnelle à gérer des crises plus fréquentes.
Comprendre les flux devient critique en période de crise
Lors d’un pic de sinistres, les équipes ne reçoivent pas uniquement des déclarations structurées.
Elles doivent aussi gérer des e-mails, pièces justificatives, photographies, demandes de relogement, relances, documents professionnels ou questions portant sur les garanties.
Lorsque ces flux arrivent en masse, leur compréhension et leur priorisation deviennent déterminantes.
C’est précisément dans ce type de contexte que des technologies capables de comprendre, qualifier et orienter les flux critiques peuvent aider les organisations à absorber une hausse brutale des volumes.
Pour Miralia, l’enjeu n’est pas de remplacer l’expertise du gestionnaire ou la décision d’indemnisation. Il s’agit plutôt de faciliter l’identification de ce qui arrive afin que les équipes puissent concentrer leur attention sur les demandes nécessitant réellement une intervention rapide ou spécialisée.
La capacité à gérer la crise devient une partie de la promesse assurantielle
Un assuré ne juge pas uniquement son contrat au moment où il le souscrit.
Il le juge surtout lorsque le risque se matérialise.
Lorsqu’une catastrophe survient, être correctement assuré ne suffit donc pas. Il faut également pouvoir joindre son assureur, être compris rapidement, connaître la prochaine étape et recevoir une réponse adaptée à l’urgence de sa situation.
Les incendies de l’été 2026 montrent que le secteur français dispose de capacités importantes pour mobiliser rapidement ses ressources.
Mais ils illustrent aussi le défi qui attend les assureurs : être capables d’absorber des pics toujours plus importants sans laisser la qualité de service se dégrader au moment où les assurés en ont le plus besoin.
À mesure que les événements extrêmes deviennent plus fréquents, cette capacité pourrait devenir aussi stratégique que la couverture elle-même.